Domain 7374.de kaufen?
Wir ziehen mit dem Projekt
7374.de um.
Sind Sie am Kauf der Domain
7374.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain 7374.de kaufen?
Warum schließen Sparkassen?
Sparkassen schließen aus verschiedenen Gründen, darunter die Digitalisierung des Bankwesens, veränderte Kundenbedürfnisse und wirtschaftliche Überlegungen. Die steigende Nutzung von Online-Banking und mobilen Apps führt dazu, dass weniger Kunden physische Filialen besuchen. Zudem können Sparkassen durch die Schließung von Filialen Kosten einsparen und effizienter arbeiten. Veränderte Kundenbedürfnisse, wie die Nachfrage nach flexibleren Öffnungszeiten und digitalen Services, können ebenfalls dazu führen, dass Filialen geschlossen werden. Letztendlich müssen Sparkassen wirtschaftlich agieren und ihre Geschäftsmodelle anpassen, um langfristig erfolgreich zu bleiben. **
Sind alle Sparkassen gleich?
Nein, nicht alle Sparkassen sind gleich. Obwohl sie alle dem Sparkassenverband angehören, handelt es sich um eigenständige Institute, die regional organisiert sind. Das bedeutet, dass jede Sparkasse ihre eigenen Produkte, Services und Konditionen anbieten kann. Zudem können sich die Größe, das Filialnetz und die digitalen Angebote von Sparkasse zu Sparkasse unterscheiden. Es lohnt sich daher, die verschiedenen Sparkassen in der eigenen Region zu vergleichen, um die passende für die individuellen Bedürfnisse zu finden. **

Ähnliche Suchbegriffe für Sparkassen
Top-Angebote
Produkte zum Begriff Sparkassen:
-
Der Jahresabschluss der Sparkassen zwischen Vorstand, Verwaltungsrat und Träger, Fachbücher von Landkreistag Nordrhein-Westfalen, Jonas KroenerDie Arbeit untersucht die organisations- und aufsichtsrechtlichen Vorgaben für das Zustandekommen des Jahresabschlusses der Sparkassen. Sie analysiert zudem, welche Grenzen bei der Dotierungsentscheidung nach § 340g HGB bestehen und welche Folgen dies für den Einfluss der Träger auf die Sparkassen hat.26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
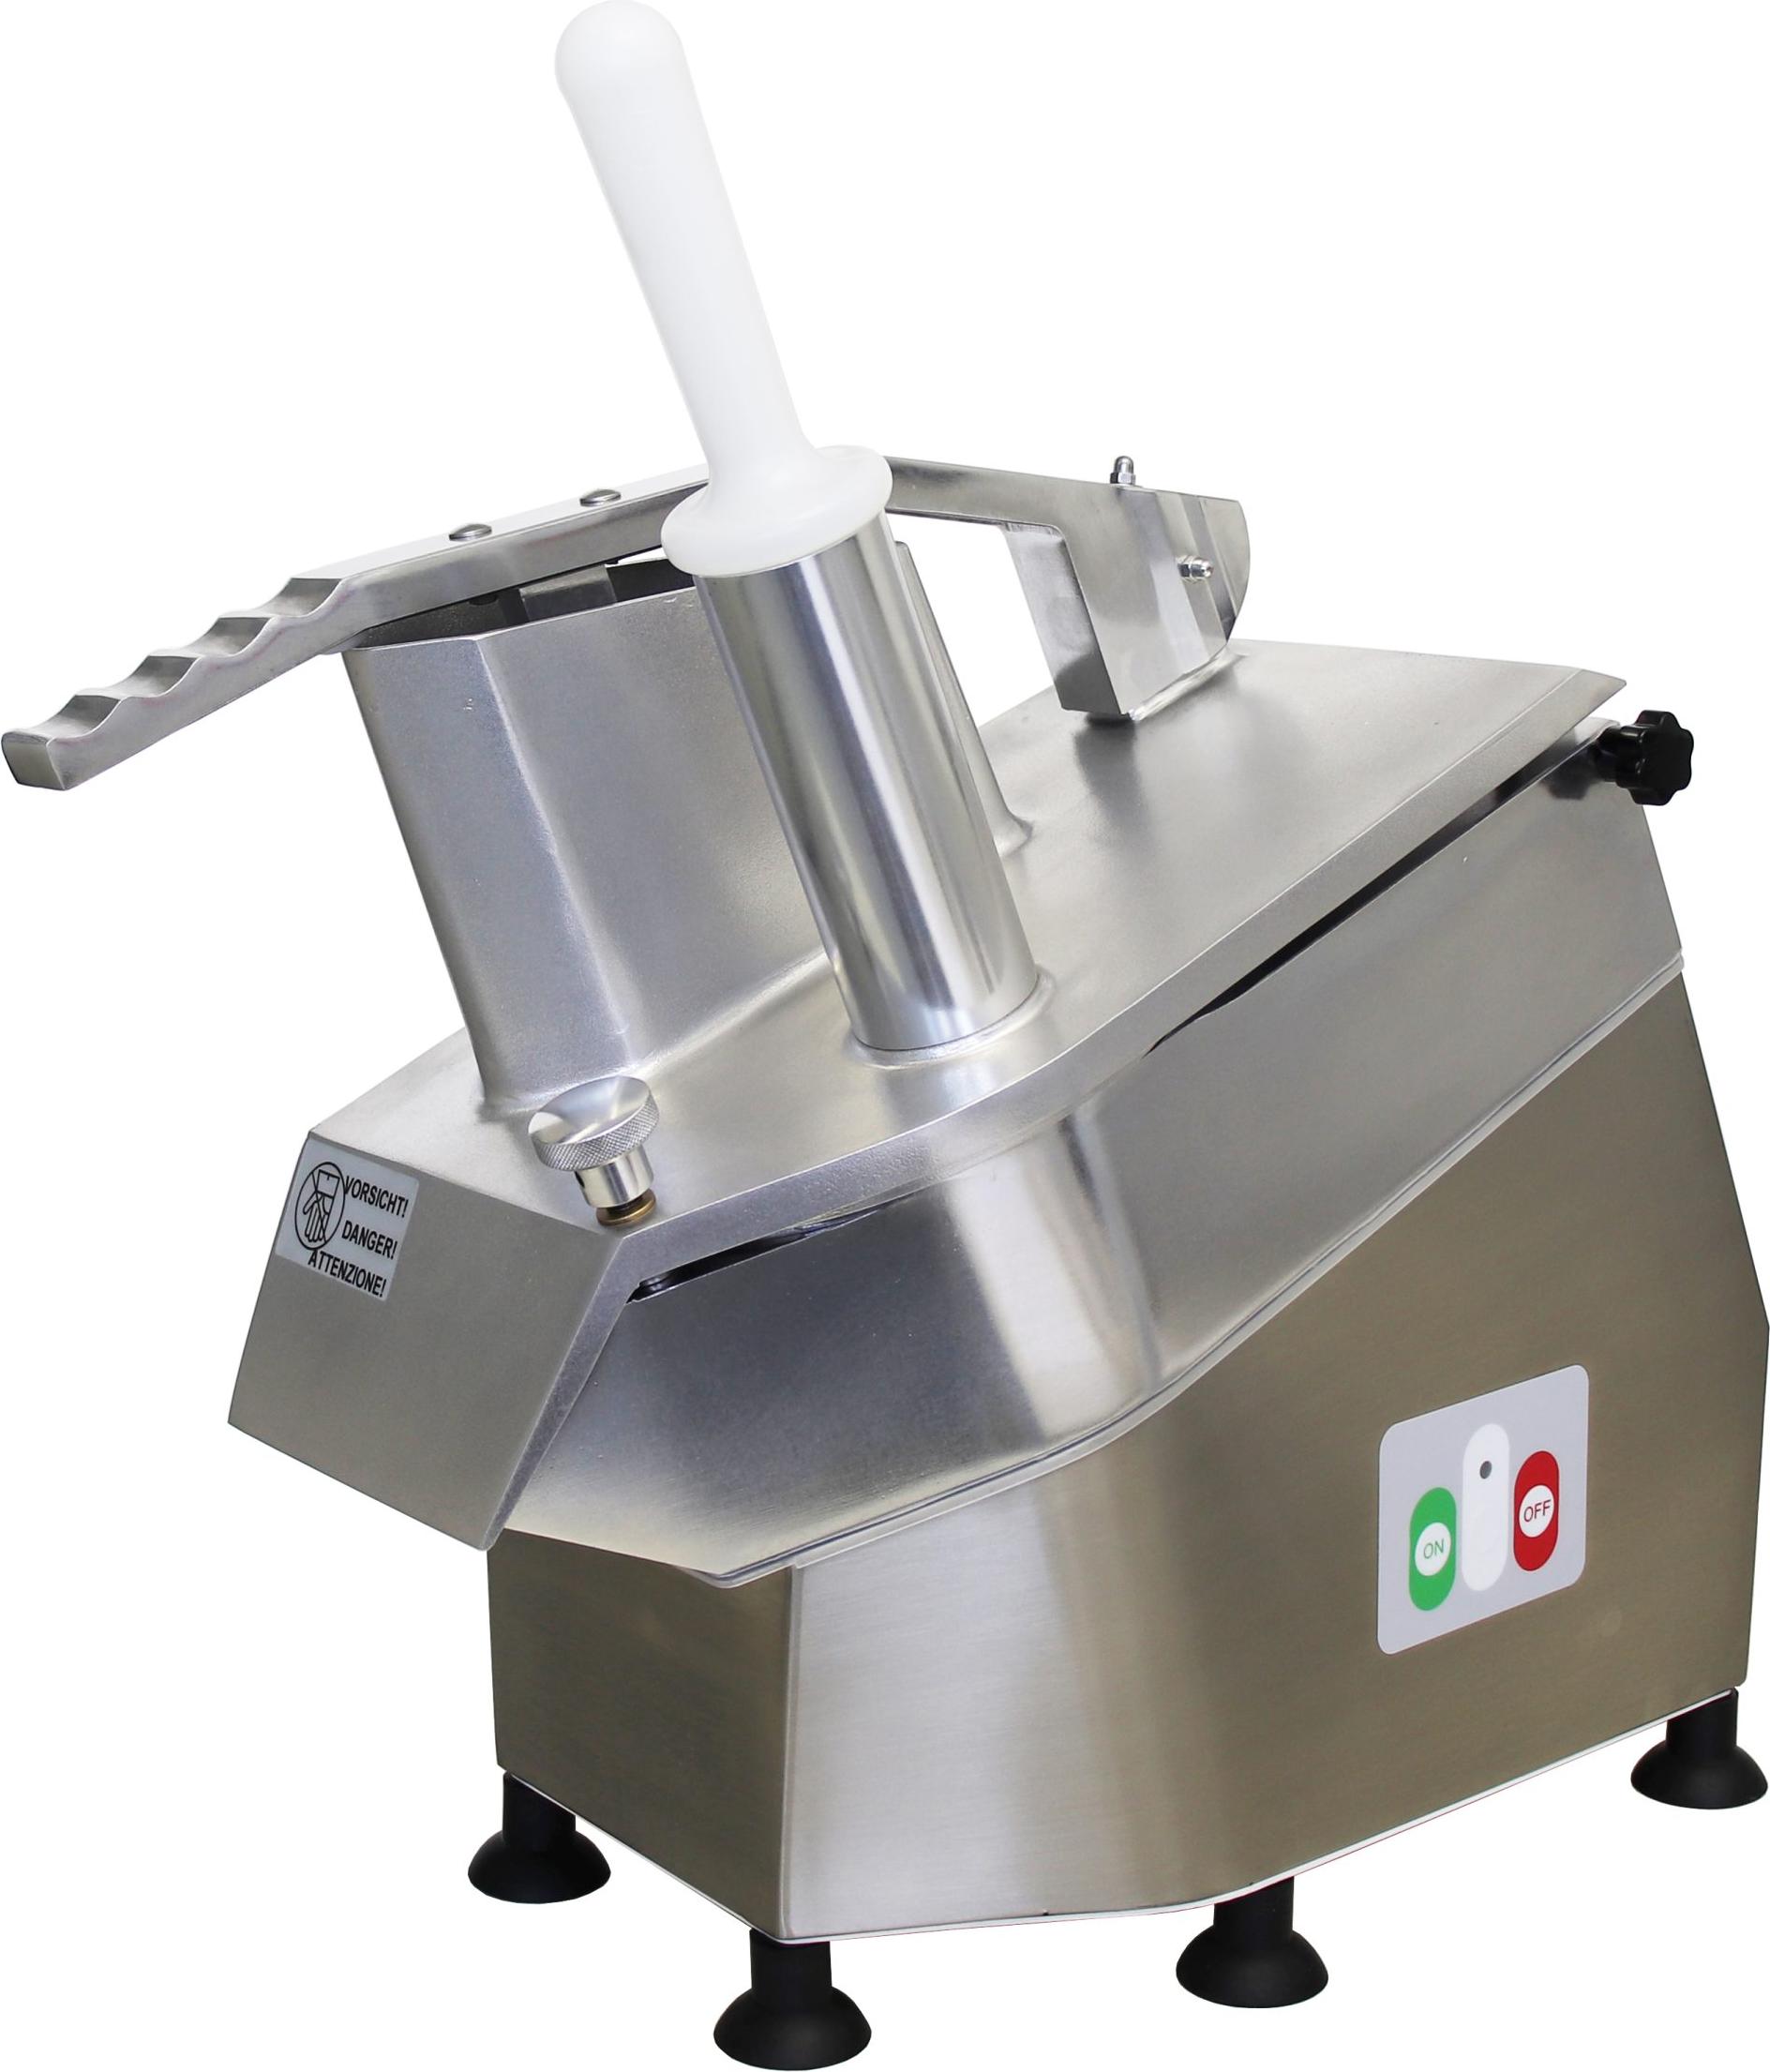
Celme - CHEF-400-MN-CE - Lebensmittelechtes Aluminium - 300-mm-Scheibe - 24 × 41 × 60 cm - Vielseitigkeit und ZuverlässigkeitCHEF-400-MNGemüseschneider aus lebensmittelechtem Aluminium und Edelstahl mit robuster Konstruktion und Trockenlauf auf Edelstahllagern für einen reibungslosen Betrieb.Auswechselbare 300-mm-Scheibe für gleichmäßiges Schneiden von Gemüse und KäseKompakte Abmessungen von 24 × 41 × 60 cm, passend für jede professionelle KücheNettogewicht 18,5 kg für Stabilität und einfache HandhabungStundenleistung von 100-300 kg/h, ideal für mittelgroße Restaurants und CateringAbnehmbarer Deckel und Produkthalter können separat gewaschen werden für maximale Hygiene Die Marke Celme steht seit 1971 für Handwerkskunst, Innovation und Tradition1315,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Österreichische Banken und Sparkassen im Nationalsozialismus und in der Nachkriegszeit / Österreichi, Sachbücher von Gerald D. Feldman, Theodor Venus, Ulrike Zimmerl, Oliver RathkolbHier wird erstmals die Geschichte der drei wesentlichen österreichischen Banken in der Zeit von 1938 bis 1945 dargestellt. Dabei stehen die wirtschaftliche Bedeutung und das politische Handeln der Creditanstalt-Bankverein, der Länderbank sowie der Zentralsparkasse Wien für die Industriegeschichte Österreichs im Vordergrund. Als Beispiel für Regionalbanken werden die Tochterinstitute der Creditanstalt-Bankverein, die Bank für Kärnten, die Bank für Oberösterreich und Salzburg sowie die Bank für Tirol und Vorarlberg untersucht. Im Zentrum dieser breit angelegten Studie steht die Bankenpolitik vor und nach dem sogenannten Anschluss Österreichs an das nationalsozialistische Deutschland im Jahre 1938. Auf der Grundlage umfangreichen Quellenmaterials wird die Beteiligung der Banken an der Enteignung von Vermögenswerten von Juden beschrieben. Aber auch die Expansion der beiden Grossbanken in den vom nationalsozialistischen Regime okkupierten Gebieten Polens, der Tschechoslowakei und Jugoslawiens sowie Ungarns kommt ausführlich zur Sprache. Die Creditanstalt-Bankverein und die Länderbank wurden - anders als die Zentralsparkasse - in die Deutsche bzw. Dresdner Bank inkorporiert. Dabei wird die Zusammenarbeit österreichischer und deutscher Bankexperten ebenso offengelegt wie die personelle und wirtschaftliche Nazifizierung des Bankensektors insgesamt. Ein abschliessendes Kapitel über die Zeit nach 1945 und den Umgang mit dem NS-Unrecht rundet diese kritische Gesamtdarstellung ab.98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das ambivalente Verhältnis von Nachhaltigkeit und Innovation, Fachbücher von Daniel DieckmannDiplomarbeit aus dem Jahr 2008 im Fachbereich BWL - Unternehmensethik, Wirtschaftsethik, Note: 1,0, Technische Universität Dortmund, 115 Quellen im Literaturverzeichnis, Sprache: Deutsch. Abstract: Vor dem Hintergrund zunehmender globaler Umwelt- und Entwicklungsprobleme wurde Mitte der 1980er Jahre der Begriff nachhaltige Entwicklung geprägt. Bei der Analyse der zahlreichen Veröffentlichungen zu diesem Thema wird schnell erkennbar, dass es an Konkretisierungsversuchen für diesen Begriff nicht mangelt. Eine mittlerweile mehr als zwanzig Jahre andauernde, intensiv geführte wissenschaftliche und politische Diskussion hat allerdings bislang noch nicht zu einem Konsens über ein einheitliches Begriffsverständnis von Nachhaltigkeit bzw. nachhaltiger Entwicklung geführt. Darüber hinaus ist noch weitestgehend unklar, wie Nachhaltigkeit konkret umgesetzt werden kann.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Sollte man Sparkassen verstaatlichen?
Die Frage, ob Sparkassen verstaatlicht werden sollten, ist umstritten. Befürworter argumentieren, dass eine Verstaatlichung zu einer stärkeren Kontrolle und Regulierung führen würde, um die Stabilität des Finanzsystems zu gewährleisten. Gegner hingegen sehen in der Privatisierung einen Anreiz für Effizienz und Wettbewerb. Letztendlich hängt die Antwort von den spezifischen Bedingungen und Zielen des jeweiligen Landes ab. **
-
Sind alle Sparkassen gleich?
Nein, nicht alle Sparkassen sind gleich. Jede Sparkasse ist eine eigenständige Bank und kann daher Unterschiede in ihren Produkten, Dienstleistungen und Konditionen haben. Es gibt jedoch auch Gemeinsamkeiten, da alle Sparkassen Teil des Sparkassenverbands sind und bestimmten Regeln und Standards folgen. **
-
Welche Sparkassen mobiles Bezahlen?
Welche Sparkassen bieten mobiles Bezahlen an? Das mobile Bezahlen wird von vielen Sparkassen in Deutschland angeboten, darunter die Sparkasse Berlin, die Sparkasse KölnBonn, die Sparkasse München und die Sparkasse Hamburg. Kunden können mit ihren Smartphones oder Smartwatches kontaktlos bezahlen, indem sie ihre Karte in der entsprechenden App hinterlegen. Dies ermöglicht eine bequeme und sichere Zahlungsmethode im Alltag. Welche Sparkasse bietet mobiles Bezahlen in Ihrer Region an? **
-
Welche Sparkassen gibt es?
Welche Sparkassen gibt es? In Deutschland gibt es insgesamt über 380 Sparkassen, die jeweils für eine bestimmte Region zuständig sind. Jede Sparkasse ist ein eigenständiges Kreditinstitut und gehört einem regionalen Sparkassenverband an. Beispiele für bekannte Sparkassen sind die Sparkasse KölnBonn, die Hamburger Sparkasse oder die Sparkasse Berlin. Die Sparkassen bieten neben klassischen Bankdienstleistungen auch spezielle Angebote für ihre jeweilige Region an und engagieren sich oft auch sozial und kulturell vor Ort. **


Was ist ein Sparkassen Depot?
Ein Sparkassen Depot ist ein spezielles Konto, das von Sparkassen angeboten wird, um Wertpapiere wie Aktien, Anleihen und Investmentfonds zu halten. Es dient als Verwahrstelle für diese Wertpapiere und ermöglicht es den Kunden, diese zu kaufen, zu verkaufen und zu verwalten. Ein Sparkassen Depot bietet in der Regel auch verschiedene Dienstleistungen wie Beratung, Research und Informationen zu den Finanzmärkten. Kunden können über ihr Depot auf ihr Wertpapierportfolio zugreifen und Transaktionen online oder persönlich durchführen. Es ist eine sichere und bequeme Möglichkeit, in den Wertpapierhandel einzusteigen und sein Vermögen langfristig zu vermehren. **
Was ist eine Sparkassen Debitkarte?
Eine Sparkassen Debitkarte ist eine Bankkarte, die von Sparkassen ausgegeben wird und es ihren Kunden ermöglicht, bargeldlose Zahlungen zu tätigen. Im Gegensatz zu einer Kreditkarte wird der Betrag direkt vom Girokonto des Kunden abgebucht. Die Debitkarte kann sowohl für den bargeldlosen Zahlungsverkehr im In- und Ausland als auch für das Abheben von Bargeld am Geldautomaten genutzt werden. Sie bietet somit eine bequeme und sichere Möglichkeit, Transaktionen durchzuführen, ohne immer Bargeld mit sich führen zu müssen. **
Top-Angebote
Produkte zum Begriff Sparkassen:
-
Die Stellung der Sparkassen im Markt für gewerbliche Finanzierungen, Fachbücher von Thorsten ProettelDas Fachbuch "Die Stellung der Sparkassen im Markt für gewerbliche Finanzierungen" von Thorsten Proettel bietet eine tiefgehende Analyse der Rolle von Sparkassen während der Industrialisierung. Der Autor beleuchtet, wie Sparkassen nicht nur als sichere Sparmöglichkeiten für ärmere Gesellschaftsschichten fungierten, sondern auch als bedeutende Kreditgeber für gewerbliche Finanzierungen. Durch eine umfassende empirische Untersuchung wird aufgezeigt, welche Kundengruppen Kapital erhielten und für welche Zwecke es eingesetzt wurde. Die Analyse deckt Unterschiede in der Kreditpolitik einzelner Institute auf und zeigt, dass insbesondere kleine und mittelgrosse Industrieunternehmen von den Sparkassen unterstützt wurden. Dieses Buch stellt einen wichtigen Beitrag zur Geschichte der Finanzierungslandschaft und zur Entwicklung des Landes dar.55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Jahresabschluss der Sparkassen zwischen Vorstand, Verwaltungsrat und Träger, Fachbücher von Landkreistag Nordrhein-Westfalen, Jonas KroenerDie Arbeit untersucht die organisations- und aufsichtsrechtlichen Vorgaben für das Zustandekommen des Jahresabschlusses der Sparkassen. Sie analysiert zudem, welche Grenzen bei der Dotierungsentscheidung nach § 340g HGB bestehen und welche Folgen dies für den Einfluss der Träger auf die Sparkassen hat.26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Celme - CHEF-400-MN-CE - Lebensmittelechtes Aluminium - 300-mm-Scheibe - 24 × 41 × 60 cm - Vielseitigkeit und ZuverlässigkeitCHEF-400-MNGemüseschneider aus lebensmittelechtem Aluminium und Edelstahl mit robuster Konstruktion und Trockenlauf auf Edelstahllagern für einen reibungslosen Betrieb.Auswechselbare 300-mm-Scheibe für gleichmäßiges Schneiden von Gemüse und KäseKompakte Abmessungen von 24 × 41 × 60 cm, passend für jede professionelle KücheNettogewicht 18,5 kg für Stabilität und einfache HandhabungStundenleistung von 100-300 kg/h, ideal für mittelgroße Restaurants und CateringAbnehmbarer Deckel und Produkthalter können separat gewaschen werden für maximale Hygiene Die Marke Celme steht seit 1971 für Handwerkskunst, Innovation und Tradition1315,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum schließen Sparkassen?
Sparkassen schließen aus verschiedenen Gründen, darunter die Digitalisierung des Bankwesens, veränderte Kundenbedürfnisse und wirtschaftliche Überlegungen. Die steigende Nutzung von Online-Banking und mobilen Apps führt dazu, dass weniger Kunden physische Filialen besuchen. Zudem können Sparkassen durch die Schließung von Filialen Kosten einsparen und effizienter arbeiten. Veränderte Kundenbedürfnisse, wie die Nachfrage nach flexibleren Öffnungszeiten und digitalen Services, können ebenfalls dazu führen, dass Filialen geschlossen werden. Letztendlich müssen Sparkassen wirtschaftlich agieren und ihre Geschäftsmodelle anpassen, um langfristig erfolgreich zu bleiben. **
-
Sind alle Sparkassen gleich?
Nein, nicht alle Sparkassen sind gleich. Obwohl sie alle dem Sparkassenverband angehören, handelt es sich um eigenständige Institute, die regional organisiert sind. Das bedeutet, dass jede Sparkasse ihre eigenen Produkte, Services und Konditionen anbieten kann. Zudem können sich die Größe, das Filialnetz und die digitalen Angebote von Sparkasse zu Sparkasse unterscheiden. Es lohnt sich daher, die verschiedenen Sparkassen in der eigenen Region zu vergleichen, um die passende für die individuellen Bedürfnisse zu finden. **
-
Sollte man Sparkassen verstaatlichen?
Die Frage, ob Sparkassen verstaatlicht werden sollten, ist umstritten. Befürworter argumentieren, dass eine Verstaatlichung zu einer stärkeren Kontrolle und Regulierung führen würde, um die Stabilität des Finanzsystems zu gewährleisten. Gegner hingegen sehen in der Privatisierung einen Anreiz für Effizienz und Wettbewerb. Letztendlich hängt die Antwort von den spezifischen Bedingungen und Zielen des jeweiligen Landes ab. **
-
Sind alle Sparkassen gleich?
Nein, nicht alle Sparkassen sind gleich. Jede Sparkasse ist eine eigenständige Bank und kann daher Unterschiede in ihren Produkten, Dienstleistungen und Konditionen haben. Es gibt jedoch auch Gemeinsamkeiten, da alle Sparkassen Teil des Sparkassenverbands sind und bestimmten Regeln und Standards folgen. **
Ähnliche Suchbegriffe für Sparkassen
-
Österreichische Banken und Sparkassen im Nationalsozialismus und in der Nachkriegszeit / Österreichi, Sachbücher von Gerald D. Feldman, Theodor Venus, Ulrike Zimmerl, Oliver RathkolbHier wird erstmals die Geschichte der drei wesentlichen österreichischen Banken in der Zeit von 1938 bis 1945 dargestellt. Dabei stehen die wirtschaftliche Bedeutung und das politische Handeln der Creditanstalt-Bankverein, der Länderbank sowie der Zentralsparkasse Wien für die Industriegeschichte Österreichs im Vordergrund. Als Beispiel für Regionalbanken werden die Tochterinstitute der Creditanstalt-Bankverein, die Bank für Kärnten, die Bank für Oberösterreich und Salzburg sowie die Bank für Tirol und Vorarlberg untersucht. Im Zentrum dieser breit angelegten Studie steht die Bankenpolitik vor und nach dem sogenannten Anschluss Österreichs an das nationalsozialistische Deutschland im Jahre 1938. Auf der Grundlage umfangreichen Quellenmaterials wird die Beteiligung der Banken an der Enteignung von Vermögenswerten von Juden beschrieben. Aber auch die Expansion der beiden Grossbanken in den vom nationalsozialistischen Regime okkupierten Gebieten Polens, der Tschechoslowakei und Jugoslawiens sowie Ungarns kommt ausführlich zur Sprache. Die Creditanstalt-Bankverein und die Länderbank wurden - anders als die Zentralsparkasse - in die Deutsche bzw. Dresdner Bank inkorporiert. Dabei wird die Zusammenarbeit österreichischer und deutscher Bankexperten ebenso offengelegt wie die personelle und wirtschaftliche Nazifizierung des Bankensektors insgesamt. Ein abschliessendes Kapitel über die Zeit nach 1945 und den Umgang mit dem NS-Unrecht rundet diese kritische Gesamtdarstellung ab.98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das ambivalente Verhältnis von Nachhaltigkeit und Innovation, Fachbücher von Daniel DieckmannDiplomarbeit aus dem Jahr 2008 im Fachbereich BWL - Unternehmensethik, Wirtschaftsethik, Note: 1,0, Technische Universität Dortmund, 115 Quellen im Literaturverzeichnis, Sprache: Deutsch. Abstract: Vor dem Hintergrund zunehmender globaler Umwelt- und Entwicklungsprobleme wurde Mitte der 1980er Jahre der Begriff nachhaltige Entwicklung geprägt. Bei der Analyse der zahlreichen Veröffentlichungen zu diesem Thema wird schnell erkennbar, dass es an Konkretisierungsversuchen für diesen Begriff nicht mangelt. Eine mittlerweile mehr als zwanzig Jahre andauernde, intensiv geführte wissenschaftliche und politische Diskussion hat allerdings bislang noch nicht zu einem Konsens über ein einheitliches Begriffsverständnis von Nachhaltigkeit bzw. nachhaltiger Entwicklung geführt. Darüber hinaus ist noch weitestgehend unklar, wie Nachhaltigkeit konkret umgesetzt werden kann.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
INF Nylon Armband für Xiaomi 10/9/8: Komfort, Stil & Vielseitigkeit Navy blauNylon Armband für Xiaomi 10/9/8 (Standard) mit Metallverschluss. Atmungsaktiv, komfortabel und sicher. In verschiedenen Farben erhältlich. Perfekt für den täglichen Gebrauch und sportliche Aktivitäten. Einfach zu wechseln. Dieses hochwertige Nylonarmband wurde speziell für die Xiaomi 10, 9 und 8 (Standardmodelle) entwickelt und bietet eine perfekte Passform und optimalen Tragekomfort. Das atmungsaktive Nylonmaterial sorgt für eine angenehme Belüftung des Handgelenks, auch bei intensiven Aktivitäten oder warmem Wetter. Die robuste Verarbeitung und der sichere Metallverschluss garantieren eine lange Lebensdauer und zuverlässigen Halt. Das Armband ist in verschiedenen Farben erhältlich, sodass Sie Ihren persönlichen Stil zum Ausdruck bringen können. Es ist ideal für den täglichen Gebrauch, beim Sport oder zu besonderen Anlässen. Das Armband ist einfach zu montieren und zu demontieren, sodass Sie es schnell und unkompliziert wechseln können. Das Nylonmaterial ist zudem leicht zu reinigen und zu pflegen, was die Langlebigkeit des Armbands zusätzlich erhöht. Genießen Sie den Komfort und die Vielseitigkeit dieses Armbands, das Ihre Xiaomi Smartwatch optimal ergänzt und Ihren Look aufwertet. Die Kombination aus Nylon und Metall verleiht dem Armband eine moderne und stilvolle Optik, die zu jedem Outfit passt. Das Armband ist ein unverzichtbares Accessoire für alle Xiaomi Nutzer, die Wert auf Qualität, Komfort und Stil legen. Das Nylonarmband für Xiaomi 10/9/8 (Standard) bietet eine hervorragende Alternative zu herkömmlichen Armbändern. Das leichte und flexible Nylonmaterial passt sich optimal an Ihr Handgelenk an und sorgt für ein angenehmes Tragegefühl, selbst bei längeren Tragezeiten. Der Metallverschluss gewährleistet einen sicheren Halt und verhindert ein versehentliches Öffnen des Armbands. Das Armband ist schweiß- und wasserabweisend, was es ideal für sportliche Aktivitäten macht. Es ist in verschiedenen Farben erhältlich, sodass Sie das passende Armband für jeden Anlass finden können. Das Armband ist einfach zu installieren und zu entfernen, sodass Sie es schnell und unkompliziert wechseln können. Das Nylonmaterial ist zudem sehr pflegeleicht und kann einfach mit einem feuchten Tuch gereinigt werden. Das Armband ist ein unverzichtbares Accessoire für alle Xiaomi Nutzer, die Wert auf Komfort, Funktionalität und Stil legen. Es ist die perfekte Ergänzung für Ihre Smartwatch und verleiht Ihrem Look eine persönliche Note. Das Armband ist zudem sehr strapazierfähig und hält auch bei intensiver Nutzung lange. Die Kombination aus Nylon und Metall verleiht dem Armband eine hochwertige Optik, die zu jedem Outfit passt. Dieses Nylonarmband für Xiaomi 10/9/8 (Standard) ist die perfekte Wahl für alle, die ein bequemes, stilvolles und sicheres Armband suchen. Das atmungsaktive Nylonmaterial sorgt für eine optimale Belüftung des Handgelenks und verhindert unangenehmes Schwitzen. Der robuste Metallverschluss gewährleistet einen sicheren Halt und verhindert ein...7,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sicherheit und Zuverlässigkeit technischer Systeme, Fachbücher von Dirk Althaus, Andreas Braasch, Arno Meyna, Fabian Plinke, Marco SchlummerDas Buch "Sicherheit und Zuverlässigkeit technischer Systeme" bietet eine umfassende Analyse der Methoden zur Gewährleistung von Zuverlässigkeit und Sicherheit in technischen Systemen. Es richtet sich an Fachkräfte aus verschiedenen Bereichen, darunter Geschäftsführung, Projekt- und Qualitätsmanagement sowie Entwicklung und Produktion. Die Inhalte sind darauf ausgelegt, die Leser bei der Identifizierung und Minimierung von Gefahren zu unterstützen und die Implementierung von Sicherheits- und Zuverlässigkeitsstrategien zu fördern. Das Werk behandelt sowohl normative Anforderungen als auch praktische Ansätze zur Sicherheits- und Zuverlässigkeitsanalyse, einschliesslich Wahrscheinlichkeitsrechnung und verschiedenen Modellierungstechniken. Es ist sowohl für Praktiker als auch für Studierende geeignet, die sich mit den Herausforderungen der Zuverlässigkeitstechnik auseinandersetzen möchten. - Umfassende Behandlung der Sicherheits- und Zuverlässigkeitsplanung - Praktische Methoden zur Analyse und Bewertung von technischen Systemen - Einsatz von modernen Techniken wie Fuzzy-Logik und neuronalen Netzen - Berücksichtigung von Haftungs- und Gewährleistungsfragen - Geeignet für Fachkräfte und Studierende technischer sowie wirtschaftswissenschaftlicher Fachrichtungen.99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Sparkassen mobiles Bezahlen?
Welche Sparkassen bieten mobiles Bezahlen an? Das mobile Bezahlen wird von vielen Sparkassen in Deutschland angeboten, darunter die Sparkasse Berlin, die Sparkasse KölnBonn, die Sparkasse München und die Sparkasse Hamburg. Kunden können mit ihren Smartphones oder Smartwatches kontaktlos bezahlen, indem sie ihre Karte in der entsprechenden App hinterlegen. Dies ermöglicht eine bequeme und sichere Zahlungsmethode im Alltag. Welche Sparkasse bietet mobiles Bezahlen in Ihrer Region an? **
-
Welche Sparkassen gibt es?
Welche Sparkassen gibt es? In Deutschland gibt es insgesamt über 380 Sparkassen, die jeweils für eine bestimmte Region zuständig sind. Jede Sparkasse ist ein eigenständiges Kreditinstitut und gehört einem regionalen Sparkassenverband an. Beispiele für bekannte Sparkassen sind die Sparkasse KölnBonn, die Hamburger Sparkasse oder die Sparkasse Berlin. Die Sparkassen bieten neben klassischen Bankdienstleistungen auch spezielle Angebote für ihre jeweilige Region an und engagieren sich oft auch sozial und kulturell vor Ort. **
-
Was ist ein Sparkassen Depot?
Ein Sparkassen Depot ist ein spezielles Konto, das von Sparkassen angeboten wird, um Wertpapiere wie Aktien, Anleihen und Investmentfonds zu halten. Es dient als Verwahrstelle für diese Wertpapiere und ermöglicht es den Kunden, diese zu kaufen, zu verkaufen und zu verwalten. Ein Sparkassen Depot bietet in der Regel auch verschiedene Dienstleistungen wie Beratung, Research und Informationen zu den Finanzmärkten. Kunden können über ihr Depot auf ihr Wertpapierportfolio zugreifen und Transaktionen online oder persönlich durchführen. Es ist eine sichere und bequeme Möglichkeit, in den Wertpapierhandel einzusteigen und sein Vermögen langfristig zu vermehren. **
-
Was ist eine Sparkassen Debitkarte?
Eine Sparkassen Debitkarte ist eine Bankkarte, die von Sparkassen ausgegeben wird und es ihren Kunden ermöglicht, bargeldlose Zahlungen zu tätigen. Im Gegensatz zu einer Kreditkarte wird der Betrag direkt vom Girokonto des Kunden abgebucht. Die Debitkarte kann sowohl für den bargeldlosen Zahlungsverkehr im In- und Ausland als auch für das Abheben von Bargeld am Geldautomaten genutzt werden. Sie bietet somit eine bequeme und sichere Möglichkeit, Transaktionen durchzuführen, ohne immer Bargeld mit sich führen zu müssen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.